
Die Behandlung von Adipositas befindet sich weiterhin in einem historischen Wandel. An dieser Stelle haben wir schon des Öfteren Analysen geteilt, die sich der Entwicklung dieses ehemaligen Nischensegments gewidmet haben, das sich zu einem der dynamischsten Innovationsfelder im Gesundheitsbereich entwickelt hat. Der Bedarf an Lösungen scheint weiter gegeben, denn auch wenn sich in vielen Industrieländern die Prävalenz zu stabilisieren scheint, nimmt sie in zahlreichen Ländern mit niedrigem und mittleren Einkommen zu. Damit wächst der Druck auf Gesundheitssysteme, wirksame und zugleich skalierbare Versorgungskonzepte zu etablieren.
IQVIAs Thought Leadership Team verfolgt die Entwicklungen in diesem Marktsegment und hat erst kürzlich einen neuen Blogbeitrag mit dem Titel „Outlook for Obesity to 2035“ veröffentlicht. Einige zentrale Punkte daraus möchten wir für Sie hier zusammenfassen und verlinken für Interessierte darunter auch den vollständigen Beitrag.
Von GLP-1-Einzelprodukten zu umfassenden Portfolios
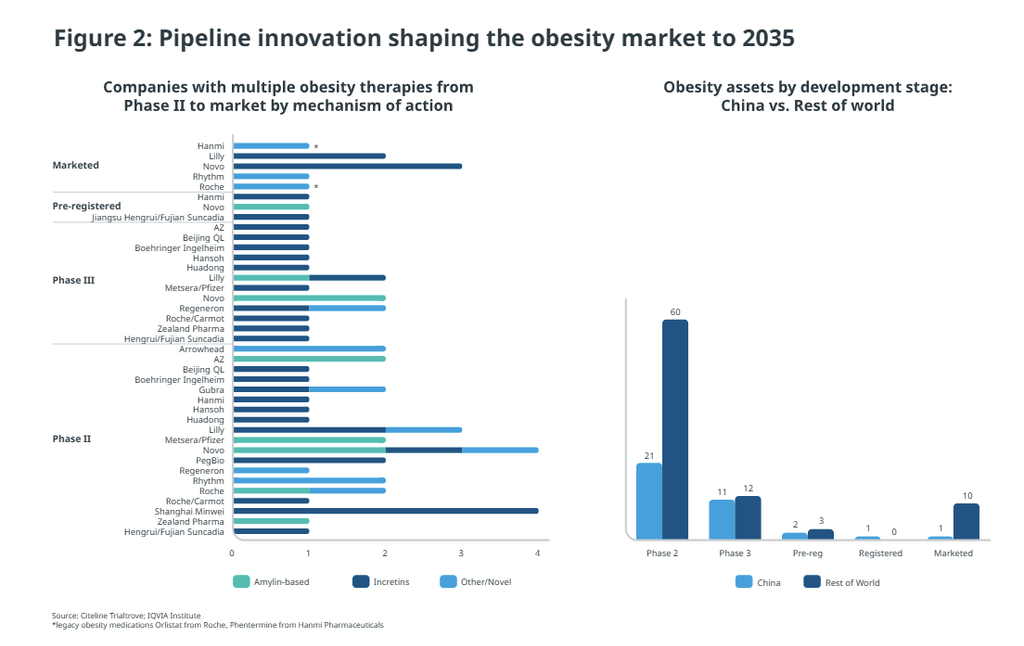
Die Innovationslandschaft dürfte sich bis 2035 deutlich verbreitern. Während der Markt heute stark durch GLP-1-basierte Medikamente geprägt ist, verlagert sich der Wettbewerb zunehmend von einzelnen Wirkstoffen auf differenzierte Therapieportfolios. Incretine werden voraussichtlich wichtig bleiben, zugleich gewinnen Amylin-basierte Ansätze und weitere neue Wirkmechanismen an Gewicht.
Das Therapieziel geht damit über kurzfristigen Gewichtsverlust hinaus. Künftige Angebote könnten Gewichtsreduktion mit Gewichtsverlusterhaltung, Muskelerhalt sowie der Behandlung von MASH, kardiovaskulären Risiken und weiteren Begleiterkrankungen verbinden. Bemerkenswert ist auch die Rolle chinesischer Entwickler: Derzeit werden mehr als 47 Prozent der Phase-III-Assets von Unternehmen mit Hauptsitz in China entwickelt. Dies könnte neue Lizenzierungen, Partnerschaften und Akquisitionen anstoßen.
–
Entwicklungsweg zu konsumentenorientierter Präzisionsmedizin
Auch im diagnostischen Bereich zeichnen sich grundlegende Veränderungen ab. Heute bestimmen vor allem Body-Mass-Index und Begleiterkrankungen die Therapieentscheidung. Künftig könnten Biomarker, fortgeschrittene Phänotypisierung und KI-gestützte Risikomodelle dabei helfen, passende Behandlungen gezielter auszuwählen. Adipokine, Entzündungsmarker und metabolomische Signaturen könnten unterschiedliche Adipositas-Phänotypen sichtbar machen und das Therapieansprechen besser vorhersagen.
Zusätzlich könnte die Analyse der Körperzusammensetzung an Bedeutung gewinnen. Verfahren wie Dexa-Scan und MRT sowie prädiktive Algorithmen könnten Fettverteilung, Muskelmasse und Komplikationsrisiken differenzierter abbilden als der BMI allein. Erfolg würde dann nicht nur an verlorenen Kilogramm gemessen, sondern auch an der Reduktion langfristiger Risiken.
Zugleich zeichnet sich ab, dass das Adipositasmanagement stärker von den Entscheidungen und Erwartungen der Patientinnen und Patienten geprägt werden dürfte, auch wenn die Medikamente selbst voraussichtlich verschreibungspflichtig bleiben. Digitale Modelle verbinden bereits Diagnostik, Verordnung, Coaching und Langzeitmonitoring. Direkte Versorgungsangebote könnten besonders dort wachsen, wo Erstattung eingeschränkt bleibt.
Zugleich verschiebt sich der Fokus von schneller Gewichtsabnahme hin zu nachhaltiger Gewichtskontrolle, metabolischer Gesundheit und der Prävention von Begleiterkrankungen. Die Qualität des Gewichtsverlusts gewinnt an Bedeutung, vor allem der Erhalt fettfreier Muskelmasse. Rund um GLP-1-Therapien entstehen deshalb zusätzliche Angebote in Ernährung, Supplementierung, Wearables und digitalem Coaching. Die Versorgung wird damit zu einem integrierten Ökosystem, das Medikation und Verhaltensunterstützung verbindet.
Fazit zum Ausblick
Bis 2035 könnte die Adipositasversorgung deutlich stärker auf langfristige Gesundheitsergebnisse ausgerichtet sein. Entscheidend ist nicht nur, welche Medikamente verfügbar werden, sondern ob sie in finanzierbare, evidenzbasierte Versorgungspfade eingebettet sind und über die Gewichtsabnahme hinaus kardiometabolische Risiken reduzieren können. Für Österreich rücken damit sozialversicherungsfinanzierter Zugang, ärztlich geführte Langzeitbetreuung und belastbare Evidenz zum Zusatznutzen in den Mittelpunkt. Für Pharmaunternehmen verschiebt sich der Wettbewerb vom Einzelpräparat hin zu integrierten CVRM-Portfolios und tragfähigen Therapie- und Versorgungskonzepten.
Den vollständigen Blogbeitrag „Outlook for Obesity to 2035” finden Sie unter: https://www.iqvia.com/locations/emea/blogs/2026/09/outlook-for-obesity-to-2035
Wie sich die Arzneimittel- und Nahrungsergänzungsmittelverkäufe in verschiedenen Produktkategorien in Ihrer Apotheke und in Ihrem Umfeld entwickeln, können IQVIA-Panelpartner jederzeit schnell und einfach in den Feedbackdaten „IQVIA Pharmacy Intelligence POS“ (PIPOS) sowie in der mobilen App überprüfen. Für alle Fragen dazu steht das IQVIA Supplier Relations Team gerne zur Verfügung.
Bitte kontaktieren Sie Marlies Novak unter marlies.novak@iqvia.com.
Außerdem haben wir auf den nachfolgenden Seiten wieder einzelne Produktkategorien herausgegriffen und näher analysiert sowie die Marktführer in den einzelnen Segmenten beleuchtet. Alle Marktanalysen stammen ebenfalls aus unserem Apothekenfeedbacksystem PIPOS (IQVIA Pharmacy Intelligence POS).
Mit besten Grüßen
Bernhard Hattinger
Supplier Relations Austria