

Wie Erstattung, Therapieportfolios, digitale Versorgung und Präzisionsdiagnostik den Markt verändern könnten
Adipositas wird zur gesundheitspolitischen Priorität
Die Behandlung von Adipositas befindet sich in einem historischen Wandel. Was vor wenigen Jahren noch als Nischensegment galt, entwickelt sich zu einem der dynamischsten Gesundheitsmärkte weltweit. Gleichzeitig steigt die Krankheitslast weiter: In vielen Industrieländern beginnt sich die Prävalenz zu stabilisieren, während sie in zahlreichen Ländern mit niedrigem und mittlerem Einkommen zunimmt. Damit wächst der Druck auf Gesundheitssysteme, wirksame und zugleich skalierbare Versorgungskonzepte zu etablieren.
Entscheidend wird sein, ob Adipositas konsequent als chronische Erkrankung anerkannt und medikamentöse Therapie breiter finanziert wird. Sinkende Kosten nach dem Verlust von Exklusivrechten könnten den Zugang erweitern. Öffentliche Erstattung, private Versicherungen, Arbeitgeberprogramme und Selbstzahlerangebote könnten nebeneinander bestehen. Bleibt die Finanzierung dagegen begrenzt, dürften Telemedizin, digitale Konsultationen und Online-Apotheken als Zugangswege weiter an Bedeutung gewinnen.
Von GLP-1-Einzelprodukten zu umfassenden Portfolios
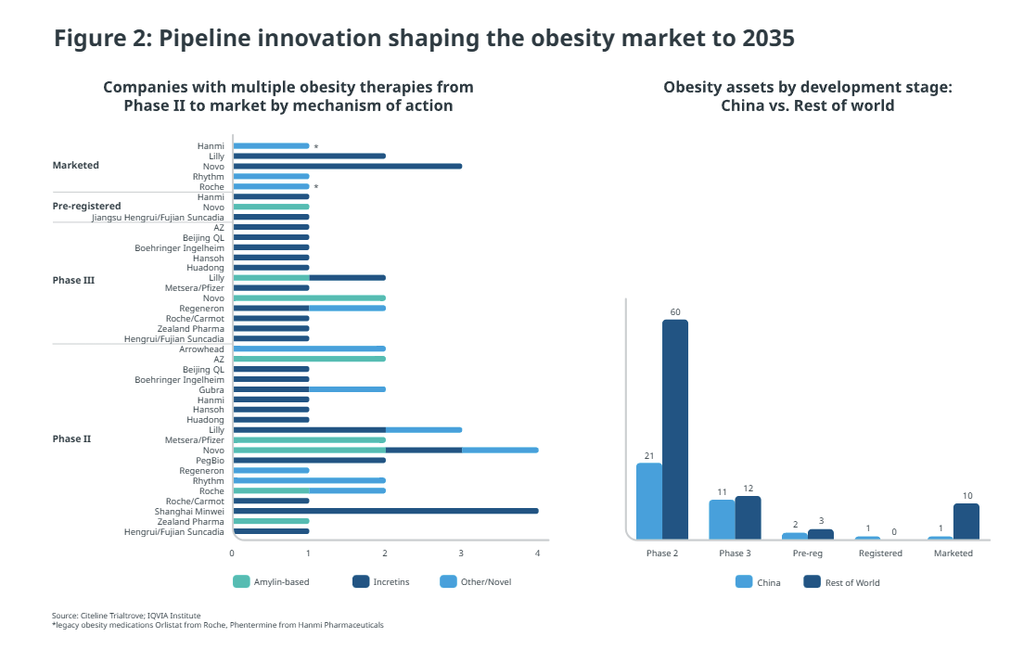
Die Innovationslandschaft dürfte sich bis 2035 deutlich verbreitern. Während der Markt heute stark durch GLP-1-basierte Medikamente geprägt ist, verlagert sich der Wettbewerb zunehmend von einzelnen Wirkstoffen auf differenzierte Therapieportfolios. Inkretinmimetika werden voraussichtlich wichtig bleiben, zugleich gewinnen Amylin-basierte Ansätze und weitere neue Wirkmechanismen an Gewicht.
Das Therapieziel geht damit über kurzfristigen Gewichtsverlust hinaus. Künftige Angebote könnten Gewichtsreduktion mit Gewichtserhaltung, Muskelerhalt sowie der Behandlung von MASH, kardiovaskulären Risiken und weiteren Begleiterkrankungen verbinden. Bemerkenswert ist auch die Rolle chinesischer Entwickler: Derzeit werden mehr als 47 Prozent der Phase-III-Assets von Unternehmen mit Hauptsitz in China entwickelt. Dies könnte neue Lizenzierungen, Partnerschaften und Akquisitionen anstoßen.
Die Versorgung wird stärker konsumentenorientiert
Adipositasmanagement dürfte stärker von den Entscheidungen und Erwartungen der Patientinnen und Patienten geprägt werden, auch wenn die Medikamente selbst voraussichtlich verschreibungspflichtig bleiben. Digitale Modelle verbinden bereits Diagnostik, Verordnung, Coaching und Langzeitmonitoring. Direkte Versorgungsangebote könnten besonders dort wachsen, wo Erstattung eingeschränkt bleibt.
Zugleich verschiebt sich der Fokus von schneller Gewichtsabnahme hin zu nachhaltiger Gewichtskontrolle, metabolischer Gesundheit und der Prävention von Begleiterkrankungen. Die Qualität des Gewichtsverlusts gewinnt an Bedeutung, vor allem der Erhalt fettfreier Muskelmasse. Rund um GLP-1-Therapien entstehen deshalb zusätzliche Angebote in Ernährung, Supplementierung, Wearables und digitalem Coaching. Die Versorgung wird damit zu einem integrierten Ökosystem, das Medikation und Verhaltensunterstützung verbindet.
Präzisionsmedizin statt BMI-Medizin
Auch die Diagnostik könnte sich grundlegend verändern. Heute bestimmen vor allem Body-Mass-Index und Begleiterkrankungen die Therapieentscheidung. Künftig könnten Biomarker, fortgeschrittene Phänotypisierung und KI-gestützte Risikomodelle dabei helfen, passende Behandlungen gezielter auszuwählen. Adipokine, Entzündungsmarker und metabolomische Signaturen könnten unterschiedliche Adipositas-Phänotypen sichtbar machen und das Therapieansprechen besser vorhersagen.
Zusätzlich könnte die Analyse der Körperzusammensetzung an Bedeutung gewinnen. Verfahren wie Dexa-Scan und MRT sowie prädiktive Algorithmen könnten Fettverteilung, Muskelmasse und Komplikationsrisiken differenzierter abbilden als der BMI allein. Erfolg würde dann nicht nur an verlorenen Kilogramm gemessen, sondern auch an der Reduktion langfristiger Risiken.
Fazit
Bis 2035 könnte die Adipositasversorgung deutlich stärker auf langfristige Gesundheitsergebnisse ausgerichtet sein. Entscheidend ist nicht nur, welche Medikamente verfügbar werden, sondern ob sie in finanzierbare, evidenzbasierte Versorgungspfade eingebettet sind und über die Gewichtsabnahme hinaus kardiometabolische Risiken reduzieren können. Für Österreich rücken damit sozialversicherungsfinanzierter Zugang, ärztlich geführte Langzeitbetreuung und belastbare Evidenz zum Zusatznutzen in den Mittelpunkt. Für Pharmaunternehmen verschiebt sich der Wettbewerb vom Einzelpräparat hin zu integrierten CVRM-Portfolios und tragfähigen Therapie- und Versorgungskonzepten.
https://www.iqvia.com/locations/emea/blogs/2026/09/outlook-for-obesity-to-2035